

Faiz oranı, tek başına yorumlanabilecek tek bir sayı değildir. Aynı gün içinde politika faizi, tahvil getirisi, mevduat faizi, ticari kredi faizi ve tüketici kredisi faizi farklı faiz oranları üzerinden farklı işlemler yapılmaktadır.
Bu yazı, şirketlerin kredi tekliflerini karşılaştırırken hangi oranı hangi amaçla kullanabileceğini açıklamak üzere hazırlanmıştır.
Bu bilgilendirici dokümanın amacı:
- Nominal, efektif ve reel faiz arasındaki farkı açıklayabilmek.
- Politika faizi, TLREF, tahvil getirisi ve ticari kredi faizini aynı çerçevede yorumlayabilmek.
- Bir kredi teklifini vade, teminat, komisyon, vergi ve ödeme planıyla birlikte değerlendirebilmek.
- TL ve döviz kredilerinin toplam maliyetini kur senaryoları altında karşılaştırabilmek.
- İskonto oranını nakit akışının para birimi, enflasyon içeriği ve risk profiliyle uyumlu seçebilmek için gerekli kavramsal çerçeveyi ortaya koymaktır.
Bir faiz oranını kullanmadan önce şu dört soruyu sormak gerekir: Hangi işlem ölçülüyor? Hangi para biriminde? Hangi vade için? Oran akım mı, stok mu ve hangi maliyetleri içeriyor?
- Hangi işlem? Politika faizi, mevduat faizi, tahvil getirisi ve ticari kredi faizi farklı işlemleri temsil eder. Bir işletme sermayesi kredisi teklifini değerlendirmek için benzer ticari kredilerin faizleri daha uygun bir karşılaştırma ölçütüdür.
- Hangi para birimi? TL ve dolar faizleri, kendi para birimleri cinsinden maliyeti gösterir. Geliri TL olan bir şirket, dolar kredisini değerlendirirken anapara ve faiz ödemelerinin TL karşılığını da hesaplamalıdır.
- Hangi vade? Oranın yıllık olarak açıklanması, işlemin bir yıl vadeli olduğu anlamına gelmez. Bir hafta vadeli repo faizi de iki yıl vadeli tahvil getirisi de yıllık olarak ifade edilebilir.
- Akım mı, stok mu ve hangi maliyetleri içeriyor? Akım faiz, belirli bir dönemde kullandırılan yeni kredilerin oranını, stok faiz ise mevcut kredi bakiyelerine uygulanan oranları gösterir. Kredi teklifinde ayrıca komisyon, vergi ve diğer zorunlu giderlerin açıklanan orana dâhil olup olmadığına bakılır.
1. Faiz Kavramı ve Faiz Oranı Türleri
Faiz, bir fonun belirli bir süre kullanılmasının bedelidir. Fon sağlayan taraf, parasını aynı dönemde tüketme, başka bir yatırımda kullanma veya likit tutma imkânından vazgeçer. Vade sonunda anaparaya ek olarak ödenen faiz, bu vazgeçişin yanı sıra geri ödenmeme, likidite ve vade risklerinin de karşılığıdır.
Faiz oranı ekonomik kararların ortak dilidir. Tasarruf sahibinin bugünkü tüketimden vazgeçmesi için talep ettiği getiriyi, şirketin borçla finanse edeceği yatırımın asgari beklenen getirisini ve bankanın kredi riskine karşı istediği telafiyi aynı çerçevede görünür kılar. Ancak bu ortak dil, ölçülen işlemin niteliği bilinmeden yanıltıcı olabilir.
1.1. Nominal faiz
Nominal faiz, enflasyondan arındırılmadan ifade edilen faizdir. Sözleşmelerde yıllık oran olarak gösterilse de faiz döneminin uzunluğu, gün sayısı, ödeme zamanı, bileşik faiz yöntemi, vergi ve komisyonlar gerçek maliyeti değiştirebilir. Örneğin yıllık %36 nominal faizli ve altı ay vadeli bir mevduatta, basit faiz ve tam yarım yıl varsayımıyla brüt faiz %18 olur; net tutar ise vergi ve sözleşme hükümlerine bağlıdır.
1.2. Efektif faiz
Efektif faiz, dönemsel faizlerin yıl boyunca bileşik faiz olarak hesaplanması sonucunda ortaya çıkan yıllık faiz oranıdır. Dönem faizi anaparaya ekleniyor ve sonraki faiz artan bakiye üzerinden hesaplanıyorsa, aynı nominal oran daha sık faiz tahakkuku daha yüksek efektif getiri veya maliyet doğurur.
Yıllık efektif faiz = (1 + k / m)m − 1
Burada k yıllık nominal oranı, m ise bir yıldaki eşit bileşim dönemlerinin sayısını gösterir. Aşağıdaki tablo, %36 yıllık nominal oranın farklı bileşim varsayımlarındaki karşılığını gösterir.
Tablo 1. %36 nominal faiz için bileşim sıklığının etkisi
| Yıldaki tahakkuk | Dönemsel oran | Yıllık efektif oran |
|---|---|---|
| 1 (yıllık) | %36,00 | %36,00 |
| 2 (altı aylık) | %18,00 | %39,24 |
| 4 (üç aylık) | %9,00 | %41,16 |
| 12 (aylık) | %3,00 | %42,58 |
Üç ayda bir bileşen %36 nominal faiz örneğinde dönemsel oran %36 / 4 = %9 olur. Dört dönem sonunda para (1,09)4 = 1,4116 katına çıkar. Böylece yıllık efektif oran yaklaşık %41,16 olarak bulunur.
1.3. Reel faiz
Reel faiz, nominal faizden enflasyonun etkisi arındırıldığında satın alma gücündeki değişimi gösterir. Nominal faiz ile enflasyon arasındaki basit fark hızlı bir hesaplama sağlar ancak hata içerir. Faiz oranı ve enflasyonun yüksek olduğu, bu iki gösterge arasındaki farkın büyük olduğu koşullarda bileşik ilişkiyi yansıtan Fisher denklemi tercih edilmelidir.
Fisher denklemi: 1 + k = (1 + r) × (1 + e) → r = (1 + k) / (1 + e) − 1
k nominal faizi, e enflasyonu ve r reel faizi ifade eder. Üç oran aynı dönem için ve ondalık biçimde kullanılmalıdır. Örneğin nominal faiz %36 ve yıllık enflasyon %29,77 ise, %36 − %29,77 = %6,23 puanlık fark yaklaşık sonuçtur. Fisher hesabı ise 1,36 / 1,2977 − 1 ≈ %4,80 reel getiri verir.
Tablo 2. Çıkarma yaklaşımı ile Fisher sonucunun karşılaştırılması
| Eşleştirme | Nominal | Enflasyon | Çıkarma | Fisher |
|---|---|---|---|---|
| Politika faizi ve Ekim 2026 TÜFE | %36,00 | %29,77 | %6,23 | %4,80 |
| İki yıllık tahvil ve Ekim 2026 TÜFE | %39,46 | %29,77 | %9,69 | %7,47 |
| Politika faizi ve 12 ay sonrası beklenti | %36,00 | %24,04 | %11,96 | %9,64 |
| Yüksek oran varsayımı | %72,00 | %40,00 | %32,00 | %22,86 |
Nominal oran yükseldikçe r × e çarpımı önem kazanır. %5 faiz ve %2 enflasyonda iki yaklaşım arasındaki fark sınırlıyken, %72 faiz ve %40 enflasyonda çıkarma yöntemi %32, Fisher yaklaşımı %22,86 verir. Bu nedenle yüksek enflasyonlu ortamlarda bileşik ilişkiyi göz ardı etmek karar hatasına dönüşebilir.
1.4. Gerçekleşen ve beklenen enflasyon
Yatırım kararı verilirken vade boyunca beklenen enflasyonla beklenen reel getiri hesaplanır. Vade sona erdiğinde ise gerçekleşen enflasyonla gerçekleşen reel getiri ölçülür. Bu iki hesap aynı değildir: ilki karar anındaki beklentiyi, ikincisi sonuçta ortaya çıkan satın alma gücü değişimini gösterir.
Kasım 2026 piyasa katılımcıları anketindeki 12 ay sonrası %24,04 enflasyon beklentisiyle %36 politika faizinin Fisher reel karşılığı yaklaşık %9,64’tür. Ekim 2026’da gerçekleşen %29,77 yıllık TÜFE ile yapılan hesap ise yaklaşık %4,80 verir. Fark, kullanılan enflasyon ölçüsünden kaynaklanır.
2. Piyasa Faiz Oranının Bileşenleri
Bir borcun nominal faizini anlamak için oranı tek bir risk primi gibi görmemek gerekir. Basitleştirilmiş bir ayrıştırmada nominal faiz; risksiz reel faiz, beklenen enflasyon primi, geri ödenmeme riski, likidite ve vade primlerinin ortak sonucudur. Yeniden yatırım riski de özellikle kısa vadeli ve sık yenilenen yatırımlarda ayrıca değerlendirilir.
Nominal faiz ≈ k* + IP + DRP + LP + MRP
k* risksiz reel faizi (yalın faiz oranı = pure rate of interest), IP enflasyon primini, DRP geri ödenmeme risk primini, LP likidite primini ve MRP vade primini gösterir. Bu unsurların etkileri örtüşebildiği için tek tek piyasa fiyatından ayrıştırılmaları güçtür; formül daha çok analitik bir düşünme çerçevesidir.
2.1. Risksiz reel faiz ve enflasyon primi
Risksiz reel faiz (yalın faiz oranı), geri ödenmeme riski ihmal edilebilen bir yatırımdan, enflasyonun etkisi çıkarıldıktan sonra elde edilmesi beklenen getiridir. Başka bir ifadeyle, yatırımın vade sonunda satın alma gücünü ne kadar artırmasının beklendiğini gösterir.
Devlet tahvilinin nominal getirisi, yatırılan paranın vade sonunda parasal olarak ne kadar artacağını gösterir. Bu artışın ne kadarının satın alma gücüne yansıyacağını hesaplamak için tahvilin vadesine uygun bir enflasyon tahmini gerekir. Örneğin bir yıl vadeli devlet tahvilinin nominal getirisi %30, aynı yıl için beklenen enflasyon %25 ise beklenen reel getiri 1,30 / 1,25 − 1 = %4 olur. Tahvilin geri ödenmeme riski ve getiriye yansıyan diğer risk primleri ihmal edilebiliyorsa, bu %4 oranı risksiz reel faizin yaklaşık bir göstergesi olarak kullanılabilir.
Enflasyon primi, gelecekte tahsil edilecek paranın satın alma gücündeki düşüşü telafi eder. Ekim 2026’da yıllık TÜFE %29,77, aylık artış %2,58, çekirdek C yıllık artış %28,28 ve Yİ-ÜFE artışı %27,41 olarak derlenmiştir. İleriye yönelik %24,04 ve %18,02 oranları ise enflasyonun zaman içinde gerilemesinin beklendiğini gösterir. İki yıllık tahvil getirisi, bu beklentilere ek olarak vade ve risk primlerini de yansıtır.
2.2. Geri ödenmeme, likidite ve vade primleri
Kredi veren, borçlunun anaparayı veya faizi zamanında ödeyememe ihtimalini fiyatlandırır. KMH ve kurumsal kartlar hariç ticari kredi ortalamasının %46,25, yaklaşık iki yıllık Hazine tahvili getirisinin %39,46 olması, aradaki %6,79 puanın yalnızca şirketin temerrüt riskinden oluştuğu anlamına gelmez. Farkta vade, işlem bileşimi, banka giderleri, zorunlu karşılıklar, vergiler, sermaye maliyeti ve kârlılık hedefi de bulunabilir.
Likidite primi, bir varlığın gerektiğinde piyasa fiyatına yakın bir bedelle ne kadar hızlı satılabildiğiyle ilgilidir. İşlem hacmi düşük bir tahvilde yatırımcı, satış sırasında oluşabilecek fiyat indirimini telafi etmek için ek getiri ister. Vade primi ise uzun süre faiz ve enflasyon belirsizliği taşımanın karşılığıdır.
17 Kasım 2026 tarihinde; iki, beş ve on yıllık TL Hazine getirileri sırasıyla %39,46, %39,43 ve %36,60’tır. On yıllık getirinin iki yıllık getirinin 286 baz puan altında olması, getiri eğrisinin aşağı eğimli olduğunu gösterir. Bu görünüm, gelecekte kısa vadeli faizlerin düşeceği beklentisinin vade primini aşmasıyla açıklanabilir.
2.3. CDS ve kredi riski
Beş yıl vadeli kredi temerrüt swapı (CDS), bir borçlunun temerrüdüne karşı koruma satın alması durumunda oluşan prim bedelidir. Türkiye’nin dolar cinsinden beş yıllık CDS primi 3 Kasım 2026’da 257 baz puan, 13 Kasım kapanışında 234 baz puandır. 234 baz puan, 100 dolarlık nominal tutar için kabaca yıllık 2,34 dolarlık prim anlamına gelir.
CDS azalırken TL tahvil getirisi yüksek kalabilir. Çünkü CDS daha çok döviz borcunun kredi koruma maliyetini, TL tahvil ise TL enflasyonunu, TCMB’nin faiz patikasını, yerel likiditeyi ve TL vade riskini birlikte fiyatlandırır.
3. Merkez Bankasının Faiz Seti
Merkez bankası, fiyat istikrarı amacı doğrultusunda politika araçlarını kullanır. Dalgalı kur rejiminde kısa vadeli faiz, para politikasının temel aktarım kanallarından biridir. Politika faizi, bankaların merkez bankası fonlamasının fiyatını ve piyasa faizlerine ilişkin beklentileri etkiler; ancak her banka kredisi otomatik olarak politika faizine eşitlenmez.
3.1. Politika faizi ve faiz koridoru
22 Ekim 2026 tarihli ve 2026-45 sayılı karara göre bir hafta vadeli repo faizi %37’den %36’ya, gecelik borç verme faizi %40’tan %39’a, gecelik borçlanma faizi %35,50’den %34,50’ye indirilmiştir. Uygulama başlangıcı 23 Ekim 2026 olarak verilmiştir.
Tablo 3. Seçilmiş para politikası ve gecelik piyasa göstergeleri
| Gösterge | 18 Kasım 2026 | İşlevi |
|---|---|---|
| Politika faizi | %36,00 | Bir hafta vadeli repo ihalelerinde uygulanan oran. |
| Gecelik borçlanma | %34,50 | TCMB’nin bankalardan gecelik borç aldığı alt bant. |
| Gecelik borç verme | %39,00 | TCMB’nin bankalara gecelik fon verdiği üst bant. |
| Geç likidite penceresi | %0 / %42 | 16.00–17.00 arasında gecelik borç alma / borç verme imkânı. |
| Ağırlıklı ortalama fonlama | %36,00 | TCMB’den fiilen sağlanan fonların tutar ağırlıklı maliyeti. |
| TLREF | %35,5687 | Teminatlı gecelik repo işlemlerinden hesaplanan TL referans faizi. |
%34,50 ile %39 arasındaki koridor 450 baz puandır. Politika faizi alt bandın 150 baz puan üzerinde, üst bandın ise 300 baz puan altındadır. Fonlama ağırlıkla haftalık repo ihalelerinden sağlandığında ağırlıklı ortalama fonlama maliyeti ihale faizine yaklaşabilir; fakat fonlama kompozisyonu değişirse ortalama maliyet de değişir.
3.2. Geç likidite penceresi
Geç Likidite Penceresi (GLP), gün sonunda beklenmeyen likidite açığı yaşayan bankanın teminat karşılığında gecelik fon bulmasına yardımcı olur. 23 Ekim 2026’dan itibaren GLP borç verme faizi %42, borç alma faizi %0’dır. %42 oranı, gecelik borç verme faizinden 3 ve politika faizinden 6 yüzde puan yüksektir.
Bu fark, bankaları günlük nakit ihtiyaçlarını daha erken saatlerde karşılamaya teşvik eder. GLP bir gecelik köprü sağlasa da ertesi iş günü geri ödeme yükümlülüğü yaratır; bu nedenle bankanın sonraki gün fonlama planının da parçasıdır.
4. Tahvil Getirileri ve Getiri Eğrisi
Getiri eğrisi, belirli bir tarihte, aynı para biriminde ve benzer kredi riskine sahip borçlanma araçlarının getirilerini vadelerine göre gösterir. Örneğin TL cinsinden Hazine tahvillerinin iki, beş ve on yıllık getirilerini aynı grafiğe yerleştirdiğimizde yatay eksende vadeyi, dikey eksende ise yıllık getiriyi görürüz. Eğriyi oluştururken getirilerin aynı yöntemle hesaplanması önemlidir. Yıllık bileşik getiri ile yıllık basit faiz aynı grafikte kullanılırsa vadeler arasındaki fark yanıltıcı olabilir.
Eğrinin düzeyi, faizlerin farklı vadelerde genel olarak hangi seviyede bulunduğunu gösterir. Eğimi ise uzun ve kısa vadeli getiriler arasındaki farkı ifade eder. Örneğin iki yıllık tahvilin getirisi %39,46, on yıllık tahvilin getirisi %36,60 ise on yıllık getiri iki yıllık getirinin 2,86 yüzde puan, yani 286 baz puan altındadır. Bu durumda eğri, iki yıl ile on yıl arasında aşağı eğimlidir.
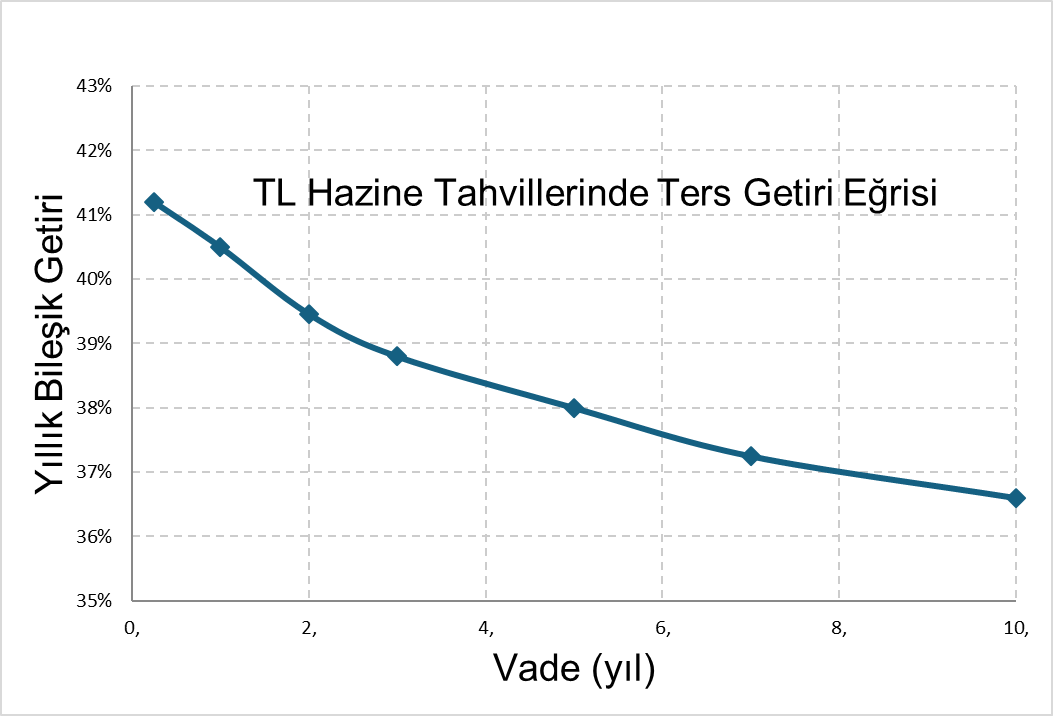
Getiri eğrisinin biçimini yorumlarken iki unsuru birlikte düşünmek gerekir. Birincisi, piyasanın gelecekteki kısa vadeli faizlere ilişkin beklentisidir. Yatırımcılar önümüzdeki yıllarda enflasyonun ve politika faizinin gerilemesini bekliyorsa, uzun vadeli getiriler bugünkü kısa vadeli getirilerin altında kalabilir. İkincisi vade primidir. Bu prim, yatırımcının uzun süre boyunca faiz ve enflasyon belirsizliği taşıması karşılığında talep ettiği ek getiriyi yansıtır. Tahvil arzı ve yatırımcı talebi de vade primini etkileyebilir. Bu nedenle eğrinin aşağı yönlü olması faizlerin düşeceği beklentisiyle uyumlu olabilir. Piyasanın ne büyüklükte bir faiz düşüşü beklediğini hesaplamak için vade primini de tahmin etmek gerekir.
Şirket finansmanı açısından getiri eğrisi, farklı vadelerdeki borçlanma maliyetlerini değerlendirmek için bir başlangıç noktasıdır. Örneğin beş yıl vadeli TL kredi teklifini incelerken, beş yıllık TL Hazine tahvilinin getirisi aynı para birimi ve vadede bir piyasa ölçütü sağlar. Şirketin karşılaşacağı toplam maliyet ise kendi kredi riski, teminat koşulları, geri ödeme planı ve komisyonlar dikkate alınarak hesaplanır.
Tablo 4. 17 Kasım 2026 itibarıyla seçilmiş tahvil getirileri
| Vade | Türkiye TL tahvili | ABD Hazine tahvili |
|---|---|---|
| 2 yıl | %39,46 | %4,79 |
| 5 yıl | %39,43 | %4,90 |
| 10 yıl | %36,60 | %5,10 |
Türkiye ve ABD getirileri arasındaki nominal farkı doğrudan kredi riski olarak yorumlamak doğru değildir. Para birimi, enflasyon, merkez bankası politikası ve tahvil piyasalarının yapısı farklıdır. Daha anlamlı başlangıç, aynı para birimindeki benzer vadeli borçlanma araçlarını veya enflasyon etkisinden arındırılmış reel getirileri karşılaştırmaktır.
İskontolu bir senedin fiyatı ile getirisi arasındaki ters ilişkiyi basit bir örnekle görebiliriz: Bir yıl sonra 100 TL ödeyecek senet 71,70 TL’den alınıyorsa getiri 100 / 71,70 − 1 ≈ %39,47’dir. Fiyat 75 TL’ye yükselirse getiri %33,33’e düşer. Kuponlu tahvilde de kupon ve anapara ödemelerini piyasa fiyatına eşitleyen oran vadeye kadar getiridir.
5. Bankanın Müşterilerine Uyguladığı Faiz
Bankanın şirkete sunduğu kredi oranı, politika faizine eşit bir oran değildir. Banka; mevduat, para piyasası ve merkez bankası fonlamasının maliyetini, zorunlu karşılıkları, sermaye kullanımını, faaliyet giderlerini, kredinin vadesini, teminatını, borçlunun nakit akışını ve hedeflenen kârlılığı birlikte değerlendirir. Şirketin gerçek maliyeti ise buna komisyon, vergi, sigorta ve diğer masrafların eklenmesiyle oluşur.
5.1. Akım ve stok faizi
Akım faiz, belirli bir hafta içinde açılan yeni mevduat veya kullandırılan yeni kredilerin işlem tutarlarıyla ağırlıklandırılmış ortalamasıdır. Stok faiz, mevcut bakiyelerdeki sözleşme oranlarını yansıtır. Bu nedenle haftalık yeni kredi faizindeki artış, şirketin eski kredisinin aynı hafta otomatik olarak yeniden fiyatlandığı anlamına gelmez.
Tablo 5. Yeni kredi ve mevduat faizlerinin seçilmiş görünümü
| 6 Kasım 2026 haftası | Yıllık ortalama | Açıklama |
|---|---|---|
| TL mevduat, toplam | %42,04 | 2 baz puan düşüş. |
| TL mevduat, 3 aya kadar | %42,47 | Tablodaki TL mevduat vadelerinde en yüksek oran. |
| TL mevduat, 1 yıl ve üzeri | %38,12 | Uzun vadeli mevduat daha düşük fiyatlanmış. |
| TL ticari kredi | %53,07 | KMH ve kurumsal kredi kartı dahil; 281 baz puan yükseliş. |
| Ticari kredi, KMH ve kart hariç | %46,25 | Standart ticari nakdi krediye daha yakın ortalama. |
| İhtiyaç / konut / taşıt | %59,20 / %41,33 / %39,16 | Tüketici kredisi akım ortalamaları. |
| Dolar / euro ticari kredi | %8,19 / %7,17 | Kur riski ayrıca değerlendirilmelidir. |
5.2. Ticari kredi teklifinin karşılaştırılması
Manşet TL ticari kredi ortalaması %53,07, mevduat ortalaması %42,04’tür; fark 11,03 yüzde puandır. KMH ve kurumsal kartlar çıkarıldığında ticari kredi ortalaması %46,25’e, mevduatla fark %4,21 puana iner. Bu farklar farklı işlem gruplarının ortalamalarıdır; tek bir kredi teklifinin marjı olarak anlaşılmamalıdır.
Bir şirketin iki teklifi karşılaştırması için aynı kredi tutarı, aynı vade, aynı ödeme takvimi ve aynı teminat yapısı kullanılmalıdır. Özellikle peşin komisyon, tahsis ücreti veya sigorta varsa sözleşmede yazan anapara ile şirketin eline geçen net tutar birbirinden farklı olur.
Eşit anapara taksitli kredi ile vade sonunda anapara ödemeli kredi, yalnızca ilan edilen yıllık faizle kıyaslanmamalıdır. Her iki teklifin kullandırım ve geri ödeme tarihleri yazılır; komisyon ve vergiler nakit akışına eklenir; net kullandırım tutarını vadeli ödemelere eşitleyen iç verim oranı ortak maliyet ölçüsü olarak kullanılır.
Kural açıktır: Kredi ilişkisinin doğurduğu nakit girişleri ile nakit çıkışlarının bugünkü değerlerinin toplamlarını birbirlerine eşitleyen iskonto oranı o kredinin maliyetidir.
5.3. Döviz kredisinin maliyeti
17 Kasım 2026 itibarıyla yeni dolar ticari kredilerinin ortalama faizi %8,19, euro kredilerinin ortalama faizi %7,17’dir. Ancak döviz kredisi TL geliri olan bir şirket için yalnızca %8,19 faiz değildir. Faiz ve anapara ödemelerinin hangi tarihte hangi kurdan TL’ye çevrileceği; kur riskinden korunma maliyeti ve şirketin döviz gelirleriyle birlikte ele alınmalıdır.
Anapara ve faizin yıl sonunda tek seferde ödendiği, yıllık %8,19 faizli dolar kredisi için dolar/TL kurunun yıl içinde %30 artması halinde masraflar hariç TL maliyet katsayısı 1,0819 × 1,30 = 1,4065, yani yaklaşık %40,65 olur. %40 kur artışında maliyet yaklaşık %51,47’ye yükselir.
TL başa baş kur artışı ≈ (1 + TL faiz) / (1 + döviz faiz) − 1
TL ticari kredi oranı %46,25 ve dolar kredi oranı %8,19 olduğunda başa baş kur artışı yaklaşık (1,4625 / 1,0819) − 1 = %35,18’dir. Bu oran, yalnızca örnekteki tek ödeme ve masrafsız varsayımlar altında hangi kur artışında iki seçeneğin eşitlendiğini gösterir.
5.4. Kredi kartı aylık faizinin yıllık karşılığı
Aylık azami akdi faiz, bankanın ilgili borca sözleşme kapsamında bir ay için uygulayabileceği en yüksek faiz oranıdır. Akdi, sözleşmeye dayanan, azami ise üst sınır anlamına gelir. Türkiye Cumhuriyet Merkez Bankası (TCMB) bu tavanı ilan eder. Banka, tavanın altında bir oran uygulayabilir.
Nerede kullanılır? Kredi kartı alışveriş borcunun bir kısmı sonraki aya devrettiğinde, nakit avans kullanıldığında veya kredili mevduat hesabından (KMH) para çekildiğinde uygulanacak faiz için üst sınır oluşturur. TCMB tablosunda tavanlar işlem türüne ve bireysel kredi kartlarında dönem borcu dilimine göre değişebilir.
Aylık faiz oranı yıllık maliyetle karşılaştırılacaksa bileşik faiz mantığına uygun hesaplama yapılmalıdır. 1 Kasım 2026 itibarıyla akdi faiz oranlarının yıllık bileşik karşılıkları aşağıdadır:
Tablo 6. Aylık azami oranların yıllık bileşik karşılığı
| İşlem | Aylık azami akdi faiz | Aylık azami gecikme faizi | Yıllık bileşik faiz |
|---|---|---|---|
| Dönem borcu 30.000 TL altı | %3,25 | %3,55 | %46,78 |
| 30.000–180.000 TL | %3,75 | %4,05 | %55,55 |
| 180.000 TL üzeri ve kurumsal kart | %4,25 | %4,55 | %64,78 |
| Nakit çekim ve KMH | %4,25 | %4,55 | %64,78 |
| Yabancı para kart | %2,98 | %3,28 | %42,24 |
Yıllık bileşik faiz = (1 + aylık faiz)12 − 1
6. Yasal Faiz Oranları
Kanun gereği faiz ödenmesi gerekiyorsa ve taraflar sözleşmede oranı belirlememişse kanuni faiz uygulanır. Bir para borcu vadesinde ödenmediğinde ise borçlunun temerrüde düşüp düşmediğine bakılır. Temerrüt oluşmuşsa gündeme gelen temerrüt faizi, ödemenin gecikmesine dayanır.
Temerrüt faizinin oranı belirlenirken borcun kaynağına bakılır. Adi işlerde 3095 sayılı Kanun’daki genel temerrüt faizi hükümleri esas alınır. Ticari işlerde ise aynı kanunun ticari temerrüde ilişkin hükmü, koşulları oluştuğunda farklı bir oranın uygulanmasına imkân verir. Borç, ticari işletmeler arasındaki mal veya hizmet tedarikinden doğuyorsa Türk Ticaret Kanunu’nun 1530. maddesindeki özel geç ödeme hükümlerinin uygulanıp uygulanmayacağı ayrıca değerlendirilir. Örneğin bir tedarikçinin teslim ettiği malın bedeli vadesinde ödenmemişse, işlemin bu madde kapsamına girip girmediği faiz hesabını etkiler.
Dolayısıyla uygulanacak oranı belirlemek için önce faizin doğma nedeni, borcun hangi işlemden kaynaklandığı ve sözleşmede geçerli bir faiz hükmü bulunup bulunmadığı incelenir. Ardından ilgili mevzuat hükmü ve faiz hesabına esas dönem belirlenir.
Sözleşmede faiz oranı belirlenmemişse veya para borcu vadesinde ödenmemişse uygulanacak oran, ilgili mevzuat hükmüne göre belirlenir.
6.1. Reeskont ve avans faizi
Reeskont, bir bankanın daha önce iskonto ederek nakde çevirdiği bir senedi, vadesi dolmadan TCMB’ye yeniden iskonto ettirmesidir. Vadeye kadar kalan süreye ilişkin iskonto, senet bedelinden düşülür ve banka kalan tutarı bugün alır. Avans işleminde ise banka, uygun bir kıymeti teminat göstererek nakit borçlanır. Faiz, senedin vade değeri üzerinden değil, kullandırılan kredi tutarı üzerinden hesaplanır.
Bu iki oran yasal faizlerin belirlenmesinde de kullanılır. Kanuni faiz, 3095 sayılı Kanun uyarınca kural olarak önceki yılın son gününde geçerli kısa vadeli reeskont oranının %80’i üzerinden hesaplanır. Ticari temerrüt faizinde ise kanundaki koşullar sağlandığında TCMB’nin kısa vadeli avans faizi esas alınabilir.
Vergi uygulamasında reeskont, vadesi gelmemiş senede bağlı alacak veya borcun değerleme günündeki değerine indirgenmesini ifade eder.
6.2. Kanuni faiz ve temerrüt
Kanuni faiz 31 Temmuz 2026–31 Aralık 2026 dönemi için %31’dir. Hesap, 31 Aralık 2025 tarihinde geçerli %38,75 reeskont oranının %80’i alınarak yapılmaktadır: %38,75 × 0,80 = %31. Bir alacak birden fazla oran dönemini kapsıyorsa her dönem kendi gün sayısıyla hesaplanmalıdır.
Tablo 7. Derlemede yer alan yasal faiz rejimleri
| Dönem / rejim | Yıllık oran | Kullanım alanı |
|---|---|---|
| 1 Ocak 2006 – 31 Mayıs 2024 | %9 | Eski kanuni faiz dönemi. |
| 1 Haziran 2024 – 30 Temmuz 2026 | %24 | 8485 sayılı karar dönemi. |
| 31 Temmuz 2026 – 31 Aralık 2026 | %31 | %38,75 reeskont oranının %80’i. |
| Adi işlerde temerrüt | %31 | Akdi faiz daha yüksek değilse para borcu temerrüdü. |
| Ticari temerrüt | %39,75 | Avans faizi kanuni oranın üzerindeyse. |
| TTK m.1530 geç ödeme | %43 | Ticari mal ve hizmet tedarikinde özel oran. |
Yabancı para borçlarında uygulanacak oran, borcun para birimi ve ilgili mevzuatın aradığı banka mevduat oranı ölçütüyle uyumlu biçimde araştırılmalıdır. Dolar mevduatının haftalık ortalaması %2,90 olarak verilmiş olsa da bu istatistik, yabancı para alacağın hukuki temerrüt oranıyla otomatik olarak aynı değildir.
7. Referans Faizler: TLREF, TRLIBOR, LIBOR ve SOFR
Değişken faizli bir kredinin maliyetini anlamak için sözleşmenin referans faiz oranını nasıl kullandığına bakmak gerekir. Örneğin “TLREF + %3” hükmünde TLREF, piyasa koşullarına göre değişen kısmı, 3 yüzde puan ise bankanın sözleşmede belirlediği sabit marjı gösterir. Hesaba esas TLREF yıllık %40 ise kredi faizi %43 olur. Bir sonraki yenilemede TLREF %35’e düşerse kredi faizi %38’e iner.
Sözleşme, belirli bir günün TLREF oranını esas alabilir. Bu durumda oran, sözleşmede belirtilen gözlem tarihinde belirlenir. Sözleşme, faiz dönemi boyunca açıklanan günlük TLREF oranlarının bileşik karşılığını da kullanabilir. Bu yöntemde tek bir günün oranı yerine dönem içindeki günlük oranlar hesaba katılır ve dönem faizi, ilgili son günlük oran belli olduğunda kesinleşir.
Ayrıca faizin hangi tarihlerde yenilendiği ve TLREF’in yayımlanamaması hâlinde hangi yedek oranın veya hesaplama yönteminin kullanılacağı sözleşmeden okunmalıdır. Bu hükümler, şirketin ödeyeceği faizi ne zaman hesaplayabileceğini ve piyasa faizlerindeki değişimin kredi ödemelerine ne zaman yansıyacağını belirler.
7.1. TLREF ve TRLIBOR’un ayrımı
TRLIBOR, panel bankaların belirli vadeler için bildirdiği kotasyonlara dayanan bir göstergedir ve 30 Haziran 2022’de son kez yayımlanmıştır. TLREF ise Borsa İstanbul tarafından 17 Haziran 2019’dan beri yayımlanan, devlet iç borçlanma senetleriyle teminatlandırılmış gerçekleşmiş gecelik repo işlemlerine dayalı bir orandır.
Tablo 8. TL faiz göstergelerinin ölçtüğü farklı alanlar
| Gösterge | Veri kaynağı | Sözleşme açısından soru |
|---|---|---|
| TLREF | Teminatlı gecelik TL repo işlemleri | Günlük oranlar dönem faizi için nasıl bileşikleştirilecek? |
| TCMB politika faizi | Bir hafta vadeli repo ihalesi | Oran değişikliği kredi yenileme tarihine nasıl yansıyacak? |
| Ağırlıklı fonlama maliyeti | TCMB fonlarının tutar ağırlıklı ortalaması | Bankanın fiili fonlama karması nasıl oluşuyor? |
| İki yıllık tahvil getirisi | İkincil piyasa tahvil fiyatı | Aynı vade ve para biriminde borçlanma için kıyas uygun mu? |
Eski bir TRLIBOR sözleşmesini incelerken üç soru öne çıkar: hangi gösterge kullanılacak, günlük oranlardan dönem faizi nasıl hesaplanacak ve varsa geçiş farkı kredi marjına nasıl eklenecek? Geçiş farkı, referans değişiminin nakit akışı üzerindeki etkisini dengelemeyi amaçlar; belirli krediye uygulanacak yöntem sözleşmeden okunmalıdır.
7.2. LIBOR sonrası göstergeler
LIBOR’un panel kotasyonlarına dayalı yapısı, dayanak işlemlerin bazı para birimleri ve vadelerde seyrekleşmesiyle eleştirilmiştir. Son sentetik dolar LIBOR oranları 30 Eylül 2024’te yayımlanmıştır. Başlıca alternatifler ABD doları için SOFR, sterlin için SONIA, euro için €STR, Japon yeni için TONA ve İsviçre frangı için SARON’dur.
SOFR, ABD Hazine menkul kıymetleriyle teminatlandırılmış gecelik dolar repo işlemlerini ölçer. “SOFR + marj” biçimindeki bir dolar kredisinde marj; şirket riski, ülke riski, vade, teminat ve bankanın maliyetlerini kapsayabilir. EURIBOR ise euro cinsinden teminatsız fonlama için ayrı bir vadeli referanstır ve euro LIBOR’un sona ermesinden sonra da kullanılmaktadır.
8. Prime Rate ve Uluslararası Göstergeler
ABD prime rate, özellikle kredi değerliliği yüksek ticari müşterilerin kredilerini fiyatlarken bankaların başvurduğu bir kredi fiyatlama göstergesidir. Prime %7 ve sözleşme marjı 1,5 puan ise kredi oranı %8,5 olur. Prime, SOFR ile aynı şeyi ölçmez: SOFR teminatlı gecelik piyasa işlemlerine, prime ise bankaların kredi fiyatlama kararına ilişkindir.
Tablo 9. 17 Kasım 2026 itibarıyla seçilmiş uluslararası göstergeler
| Gösterge | Oran | Ekonomik anlamı |
|---|---|---|
| ABD prime rate | %7,00 | Bankaların ticari kredi fiyatlamasında kullandığı ilan edilmiş ölçüt. |
| ABD efektif federal fon faizi | %3,88 | Teminatsız gecelik federal fon işlemlerinin gerçekleşen faizi. |
| SOFR | %3,93 | Teminatlı gecelik dolar repo piyasasının referans faizi. |
| ABD 2 yıllık Hazine | %4,79 | Yaklaşık iki yıllık devlet borcunun piyasa getirisi. |
| ABD 10 yıllık Hazine | %5,10 | Uzun vadeli devlet borcunun piyasa getirisi. |
| Türkiye politika faizi | %36,00 | Bir hafta vadeli repo ihale oranı. |
Türkiye’nin %36 politika faizi ile ABD’nin %7 prime oranı arasındaki fark, doğrudan bir şirketin TL ve dolar kredi maliyeti farkı değildir. Şirketin kendi teklifindeki referans oran, marj, ödeme planı ve kur varsayımı birlikte incelenmeden ülkeler arası tek oran karşılaştırması yapılmamalıdır.
9. Şirket Finansmanında Karar Çerçevesi
Bir finansman teklifi değerlendirilirken önce hangi ihtiyacın, hangi süreyle ve hangi para biriminde finanse edileceği belirlenir. Stok alımı için kullanılan üç aylık kredi ile yeni bir üretim tesisi için kullanılan beş yıllık kredi, farklı ödeme planları ve riskler içerir. Karşılaştırma ölçütü de bu farklılıklara göre seçilir.
Kısa vadeli TL işletme sermayesi finansmanında uygun piyasa ölçütü, benzer vade ve teminat koşullarında yeni kullandırılan TL ticari kredilerin akım faizidir. Akım faiz, şirketin bugün karşılaşabileceği kredi fiyatı hakkında fikir verir. Banka tekliflerini karşılaştırırken ise kredi kullanıldığı gün şirketin eline geçen net tutar ile anapara, faiz, komisyon ve vergiler dâhil tüm ödemeler birlikte değerlendirilir. Örneğin daha düşük faizli bir teklif, yüksek peşin komisyon nedeniyle daha pahalı olabilir. Teklifler farklı tarihlerde ödeme gerektiriyorsa, bu nakit akışlarından hesaplanan yıllık efektif maliyet karşılaştırmayı ortak bir temele taşır.
Uzun vadeli TL yatırım finansmanında aynı para birimindeki ve benzer vadeli Hazine tahvilinin getirisi, borçlanma maliyeti için bir başlangıç noktasıdır. Örneğin beş yıl vadeli bir şirket tahvilinin getirisi, beş yıllık Hazine tahvili getirisi ile şirketin kredi marjı üzerinden değerlendirilebilir. Bu marja şirketin geri ödeme riski, teminatlar ve borçlanma aracının likiditesi yansır. Banka kredisi kullanılıyorsa taksit yapısı ve ücretler de toplam maliyeti etkiler. Ayrıca borçlanma maliyeti ile yatırımın iskonto oranı ayrı hesaplanır. Borçlanma maliyeti, şirketin fonu hangi koşullarda sağladığını gösterir. Projenin faaliyetlerinden doğan nakit akışları değerlenirken projenin riskiyle uyumlu bir sermaye maliyeti kullanılır.
Döviz cinsinden borçlanmada kredi faiziyle birlikte anapara ve faiz ödemelerinin TL karşılığı hesaplanır. Örneğin anapara ve faizin yıl sonunda tek seferde ödendiği, yıllık %8 faizli bir dolar kredisinde dolar/TL kuru yıl içinde %25 yükselirse, masraflar hariç TL cinsinden borçlanma maliyeti %35 olur. (1,08 × 1,25) − 1 = %35.
Şirket, kuru vadeli bir işlemle sabitliyorsa; ödeme tarihindeki tahmini kur yerine sözleşmeyle sabitlenen kur ve varsa işlem giderleri hesaba alınır. Şirketin aynı para biriminde düzenli geliri varsa, bu gelirle karşılanabilen borç ödemeleri kur riskini azaltır. Bunun için tahsilat ve ödeme tarihlerinin de birbiriyle uyumlu olması gerekir.
9.1. TL kredi teklifinin adım adım analizi
- Teklifin temel parametrelerini yazın: kredi tutarı, net kullandırım, vade, faiz türü, ödeme sıklığı, anapara ödeme biçimi ve teminat.
- Faiz oranını aynı esasa taşıyın: nominal mi efektif mi, basit mi bileşik mi, yıllık mı aylık mı olduğunu belirleyin.
- Komisyon, tahsis ücreti, sigorta, vergi, fon ve diğer masrafları nakit akışına ekleyin.
- Kredi tutarı ile şirketin eline geçen net tutarı ayırın; teklifleri net kullandırım üzerinden karşılaştırın.
- Tüm ödeme tarihlerini kullanarak yıllık maliyet oranını veya iç verim oranını hesaplayın.
- Değişken faiz varsa referans oranın yenileme ve bileşikleşme hükmünü stres testine tabi tutun. Burada kastedilen, referans faiz yükselirse bu artışın krediye ne zaman yansıyacağını ve faiz ödemesini ne kadar artıracağını farklı senaryolarla hesaplamaktır. Stres testinde sözleşmedeki kuralları aynen uygular, referans oranın izleyeceği yolu değiştirirsiniz. Yenileme hükmü, yeni oranın ne zaman krediye yansıyacağını belirler. Örneğin kredi faizi üç ayda bir, dönem başındaki TLREF üzerinden belirleniyorsa, dönem içinde TLREF’in yükselmesi o dönemin faizini değiştirmez. Artış, bir sonraki yenileme tarihinde geçerli TLREF üzerinden ödemeye yansır.
9.2. TL ve dolar kredisi karşılaştırması
Geliri ağırlıklı olarak TL olan şirket, dolar kredisinin faiz ve anapara ödemelerini her ödeme tarihinde farklı kur senaryolarıyla TL’ye çevirmelidir. Düzenli dolar geliri olan şirketlerde doğal korunma oluşabilir; ancak gelir ve borç vadelerinin eşleşmesi gerekir. Forward, swap veya opsiyon gibi korunma araçlarının maliyeti de toplam finansman hesabına dâhil edilmelidir.
Tablo 10. TL ve dolar kredisi için örnek senaryo analizi
| Varsayım | TL kredi maliyeti | Dolar kredisi TL maliyeti | Yorum |
|---|---|---|---|
| TL faiz %46,25; dolar faiz %8,19 | %46,25 | %8,19 + kur etkisi | Kur artışı ayrıca bileşikleşir. |
| Kur artışı %30 | — | %40,65 | Masraflar hariç tek ödeme örneği. |
| Kur artışı %40 | — | %51,47 | TL kredi oranının üzerine çıkar. |
| Başa baş kur artışı | — | %35,18 | Basitleştirilmiş ve masrafsız varsayım. |
9.3. Borç maliyeti ve vergi sonrası maliyet
Uzun vadeli TL borç maliyetinde aynı vadeli devlet tahvili getirisi başlangıç ölçütü olabilir. Üzerine şirketin temerrüt ve likidite riski, banka giderleri, sermaye kullanımı ve vergi etkisi gelir. Faiz gideri vergi matrahından indirilebiliyor ve şirket bu indirimi fiilen kullanabiliyorsa yaklaşık vergi sonrası borç maliyeti şu şekilde yazılabilir:
Vergi sonrası borç maliyeti ≈ borç maliyeti × (1 − kurumlar vergisi oranı)
Bu ifade, faiz indirimi kısıtları, düşük vergi matrahı veya ertelenmiş vergi etkileri varsa gerçek avantajı olduğundan yüksek gösterebilir. Bu nedenle finansal modelde mevzuat ve şirketin vergi kapasitesi ayrıca kontrol edilmelidir.
9.4. Faiz bütçesi ve borçlanma tutarı
Yıllık faiz bütçesi, basit bir ilk kapasite göstergesi olarak faiz oranına bölünebilir. Örneğin yıllık 100 milyon TL faiz bütçesi için anapara yaklaşık 100 / oran şeklinde hesaplanır. Bu, anapara geri ödemelerini, komisyonları ve nakit akışı dalgalanmalarını içermeyen basitleştirilmiş bir yaklaşımdır.
Tablo 11. Faiz bütçesinin oranlara göre aritmetik karşılığı
| Oran | 100 milyon TL faiz bütçesinin taşıdığı yaklaşık anapara |
|---|---|
| Politika faizi %36,00 | 278 milyon TL |
| 2 yıllık tahvil %39,46 | 253 milyon TL |
| TL mevduat %42,04 | 238 milyon TL |
| Ticari kredi, KMH hariç %46,25 | 216 milyon TL |
| Ticari kredi, manşet %53,07 | 188 milyon TL |
| İhtiyaç kredisi %59,20 | 169 milyon TL |
9.5. Refinansman riski ve dışlama etkisi
Uzun ömürlü bir varlık kısa vadeli kaynakla finanse edildiğinde şirket borcu birden çok kez yenilemek zorunda kalır. Her yenilemede fon bulunamama ve daha yüksek faizle karşılaşma riski vardır. Uzun vadeli kamu tahvili getirisi düşük görünse bile, şirketin aynı vadede ve uygun teminatla uzun vadeli fon bulabileceği varsayılmamalıdır.
Kamu tahvili getirileri yükseldiğinde bankaların kamu borçlanma araçlarına yönelmesi, özel kesime ayrılan uzun vadeli fonu daraltabilir. Bu mekanizma dışlama etkisi olarak adlandırılır. Ancak belirli bir kredinin verilip verilmeyeceğini tahvil getirisi tek başına değil, teminat, kredi riski, sermaye maliyeti ve bankanın beklenen toplam getirisi belirler.
9.6. İskonto oranı ve yatırım değerlemesi
Bir projenin bugünkü değeri, gelecekteki nakit akışlarının uygun bir iskonto oranıyla bugüne taşınmasıyla bulunur. On yıl sonra alınacak 100 TL’yi %10 oranla iskonto ettiğimizde bugünkü değer yaklaşık 38,55 TL; %36 oranla iskonto ettiğimizde yaklaşık 4,62 TL olur. Uzak tarihlerdeki nakit akışları iskonto oranına daha duyarlıdır.
İskonto oranı nakit akışının para birimi ve enflasyon içeriğiyle uyumlu olmalıdır. Nominal TL nakit akışları nominal TL oranla, sabit fiyatlarla ifade edilen reel nakit akışları reel oranla iskonto edilir. Borç faizi, proje için seçilecek iskonto oranının tek başına ölçüsü değildir; proje riski ve sermaye yapısıyla uyumlu sermaye maliyeti ayrıca belirlenir.
10. Sık Karıştırılan Faiz Kavramları
Tablo 12. Kavramların hızlı başvuru tablosu
| Ayrım | Doğru okuma |
|---|---|
| Politika faizi / gösterge tahvil faizi | Birincisi kurul tarafından ilan edilen bir hafta vadeli repo oranıdır; ikincisi ikincil piyasada her gün fiyatlanan yaklaşık iki yıllık getiridir. |
| Nominal / efektif | Nominal sözleşmedeki yıllık kotasyondur; efektif, yıl içi bileşim ve yeniden yatırım varsayımıyla hesaplanan yıllık karşılıktır. |
| Nominal / reel | Reel oran enflasyondan arındırılır; yüksek oranlarda basit çıkarma yerine Fisher denklemi kullanılmalıdır. |
| Gerçekleşen / beklenen enflasyon | Gerçekleşen enflasyon sonuç ölçümünde, beklenen enflasyon karar anındaki ileriye dönük hesapta kullanılır. |
| Akım / stok faizi | Akım yeni işlemlerin, stok mevcut bakiyelerin oranını gösterir. |
| Manşet / KMH hariç ticari kredi | %53,07 kart ve KMH’yi içerir; %46,25 standart ticari nakdi krediye daha yakındır. |
| Kanuni faiz / politika faizi | Kanuni faiz mevzuat hükmüne, politika faizi para politikası kararına dayanır. |
| TLREF / TRLIBOR | TRLIBOR kotasyona dayalı ve sona ermiş bir gösterge; TLREF gerçekleşmiş teminatlı gecelik repo oranıdır. |
| LIBOR / SOFR | LIBOR teminatsız panel kotasyonuydu; SOFR teminatlı gecelik dolar işlemlerini ölçer. |
| CDS / TL tahvil faizi | CDS döviz borcunun kredi koruma primini, TL tahvil faizi ise lira ve yerel piyasa risklerini birlikte yansıtır. |
11. Şirket İçin Uygulama Rehberi
Bir banka kredi teklifini değerlendiren şirket için pratik karar çerçevesi aşağıdaki sırayla kurulabilir:
- Önce krediye konu nakit ihtiyacının para birimini ve ekonomik ömrünü belirleyin.
- Aynı vade, teminat, geri ödeme ve kullanım koşullarındaki piyasa akım faizini başlangıç ölçütü seçin.
- Politika faizini kısa vadeli para politikası çıpası; tahvil getirisini aynı vadedeki piyasa borçlanma başlangıç noktası olarak kullanın.
- Bankanın teklifini referans oran + marj + ücretler şeklinde ayrıştırın.
- TL kredide nominal/efektif maliyeti; döviz kredide faiz + kur + korunma maliyetini birlikte hesaplayın.
- En az üç senaryo çalışın: temel, olumsuz ve stres senaryosu.
- Değişken faizli kredide referans oranın yenilenme tarihi ve yedek gösterge hükmünü sözleşme incelemesine dâhil edin.
Şirketin karşılaştırması gereken oran, çoğu durumda politika faizi değil; aynı para biriminde, benzer vadede, benzer teminat ve ödeme planına sahip kredi işlemlerinin bütün maliyetidir. Politika faizi ve tahvil getirisi bu analizin bağlamını sağlar; kredi teklifinin kendisinin yerine geçmez.
Sonuç
Faiz oranlarının doğru yorumlanması, tek bir göstergeyi seçmekten çok göstergelerin temsil ettiği işlemleri ayırmayı gerektirir. Politika faizi merkez bankasının bir haftalık fonlama kararını, TLREF teminatlı gecelik repo piyasasını, tahvil getirisi belirli vadeli devlet borcunun piyasa fiyatını, ticari kredi faizi ise banka fonlama maliyetiyle şirket riskinin birleşimini gösterir.
Şirket kredi teklifini değerlendirirken benzer vade ve teminat koşullarındaki TL kredilerini karşılaştırmalı; ödeme planını net kullandırım, komisyon, vergi ve toplam geri ödeme üzerinden analiz etmelidir. Döviz kredisi seçeneklerinde faiz ve anapara ödemeleri farklı kur varsayımlarıyla TL’ye çevrilmeli; şirketin gelir para birimiyle borç para birimi arasındaki uyum ayrıca incelenmelidir. Yatırım değerlemesinde ise iskonto oranı, nakit akışının para birimi, enflasyon içeriği ve risk profiliyle tutarlı seçilmelidir.
Gerçek bir finansman kararında oranların yürürlük tarihi, sözleşme hükmü, vergi uygulaması, bankanın ücret tarifesi, güncel piyasa verileri ve ilgili mevzuat ayrıca doğrulanmalıdır.
Yorumlar
Yorumlar önce moderasyon bekler; onayladıktan sonra burada görünür. Yorum yazmak için hesap gerekmez.